دیجیپی | Digipay

- 188.00 Bewertungen
- 3,6
- Downloads
- 1.000.000+
Unsere Einschätzung zu دیجیپی | Digipay — Mobxio besuchen
Wer eine Finanz-App für Kreditkartenkäufe, Ratenzahlungen und das Aufladen von Guthaben sucht, möchte meist nicht noch ein kompliziertes Verwaltungssystem lernen. Genau hier setzt دیجیپی | Digipay an. Ich habe die App als praktisches Werkzeug für alltägliche Zahlungen betrachtet und dabei besonders darauf geachtet, wie gut sie verschiedene Finanzvorgänge an einem Ort bündelt.
Mein Eindruck fällt insgesamt gemischt, aber durchaus interessant aus. Die App ist kostenlos, richtet sich an Nutzer jeden Alters und stammt von T.H.G. Smit. Mit mehr als einer Million Installationen ist sie kein Nischenprodukt. Gleichzeitig liegt die durchschnittliche Bewertung bei 3,6, was gut zu meinem Eindruck passt: Digipay kann im richtigen Alltagsszenario sehr nützlich sein, ist aber nicht automatisch die beste Wahl für jeden, der eine möglichst umfassende Finanzverwaltung erwartet.
Für wen Digipay im Alltag sinnvoll ist
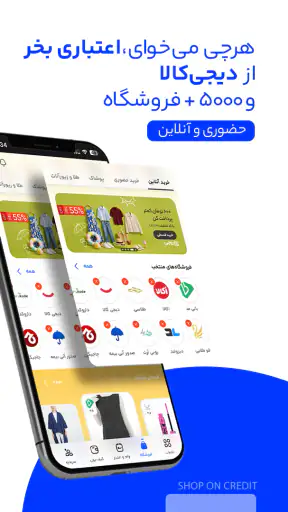
Der wichtigste Entscheidungsfaktor ist für mich nicht die Zahl der angebotenen Funktionen, sondern die Art, wie man Geld im Alltag bewegt. Wer häufig mit Kreditkarte bezahlt, Rechnungen begleichen muss, Guthaben auflädt oder eine Ratenzahlung in Betracht zieht, findet in Digipay mehrere passende Anwendungsfälle. Die App ist weniger als klassisches Haushaltsbuch gedacht, sondern eher als digitale Anlaufstelle für konkrete Zahlungsvorgänge.
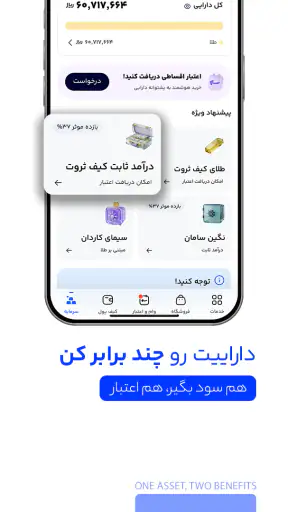
Das macht einen Unterschied. Bei einer gewöhnlichen Banking-App erwarte ich vor allem Kontostand, Überweisungen und Kontoverwaltung. Eine reine Wallet-App konzentriert sich dagegen meistens auf Guthaben und schnelle Zahlungen. Digipay liegt dazwischen und verbindet mehrere finanzielle Abläufe, die sonst auf verschiedene Dienste verteilt sein können.
Ich würde vor der Installation deshalb zuerst klären, was ich eigentlich brauche. Soll eine Kreditkartenzahlung organisiert werden? Geht es um eine Ratenzahlung? Muss eine Rechnung bezahlt oder Guthaben aufgeladen werden? Je konkreter die Antwort, desto eher passt die App. Wer dagegen nur Ausgaben kategorisieren, langfristig sparen oder mehrere Bankkonten analysieren möchte, sollte seine Erwartungen niedriger ansetzen.
Die aktuelle Ausgabe trägt die Versionsnummer 4.4.0 - GP und läuft ab Android 5.0. Das ist eine vergleichsweise breite technische Grundlage, sodass auch ältere Android-Geräte grundsätzlich in Betracht kommen. Die Altersfreigabe USK ab 0 Jahren sagt vor allem aus, dass die App keine altersbeschränkten Inhalte voraussetzt; sie ersetzt natürlich nicht die persönliche Prüfung, ob die angebotenen Finanzvorgänge zur eigenen Situation passen.
Kreditkartenkäufe und Ratenzahlungen praktisch einordnen
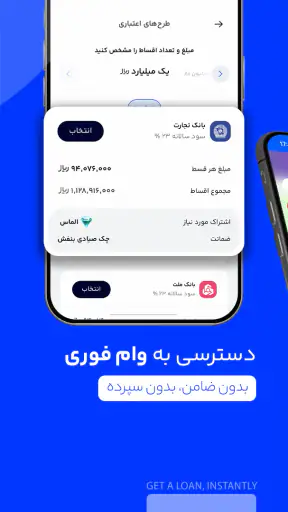
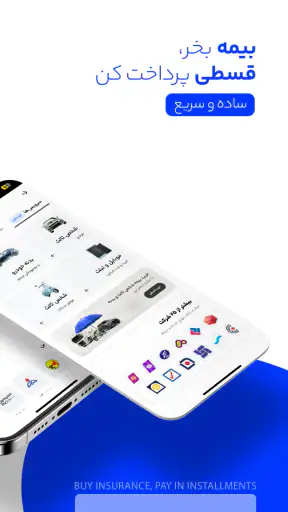
Der interessanteste Bereich ist für mich die Verbindung von Kreditkartenkäufen und Ratenzahlungen. Diese Kombination kann hilfreich sein, wenn eine größere Ausgabe nicht sofort vollständig aus dem verfügbaren Monatsbudget bezahlt werden soll. Der praktische Vorteil liegt darin, dass man den Zahlungsvorgang und die mögliche Aufteilung gedanklich näher zusammenbringt, anstatt erst separat nach einer Finanzierungsmöglichkeit zu suchen.
Gerade hier ist aber ein nüchterner Blick wichtig. Eine Ratenzahlung macht einen Kauf nicht günstiger. Sie verteilt die Belastung nur über einen längeren Zeitraum und kann je nach konkreten Konditionen zusätzliche Kosten oder Verpflichtungen bedeuten. Ich würde Digipay deshalb nicht als Einladung zu spontanen Käufen verwenden, sondern als Werkzeug, mit dem ich eine ohnehin geplante Zahlung übersichtlicher vorbereite.
Ein realistisches Beispiel wäre ein Haushalt, der eine notwendige Anschaffung tätigen muss, die das aktuelle Monatsbudget übersteigt. In diesem Fall kann die App dabei helfen, den Kauf über einen passenden Zahlungsweg zu betrachten. Vor der Bestätigung würde ich trotzdem jeden angezeigten Gesamtbetrag, die einzelnen Raten und den Rückzahlungszeitraum prüfen. Diese Gewohnheit ist wichtiger als die Bequemlichkeit einer schnellen Schaltfläche.
Für kleine, regelmäßige Ausgaben sehe ich Ratenzahlungen dagegen kritisch. Wenn eine alltägliche Rechnung bereits nur mit Mühe ins Budget passt, verschiebt eine zusätzliche Finanzierung das Problem häufig nur nach hinten. Digipay kann den Vorgang technisch vereinfachen, aber keine finanzielle Entscheidung abnehmen.
Rechnungen, Arbeitszahlungen und Guthaben an einem Ort
Ein weiterer sinnvoller Einsatzbereich ist die Bezahlung von Arbeits- und Rechnungsbeträgen mit Kreditkarten. Das spricht besonders Nutzer an, die verschiedene Zahlungen nicht über mehrere Anwendungen oder Webseiten anstoßen möchten. Ich finde diese Bündelung dann angenehm, wenn ich bereits weiß, welche Zahlung ausgeführt werden soll und nicht erst lange nach einer passenden Funktion suchen möchte.
Auch das Aufladen von Guthaben passt gut in dieses Konzept. Guthabenaufladungen sind oft kleine, aber wiederkehrende Vorgänge. Eine App, die diesen Schritt neben anderen Zahlungsarten anbietet, kann den Alltag vereinfachen, weil man nicht jedes Mal zwischen unterschiedlichen Lösungen wechseln muss. Der Vorteil ist weniger spektakulär als bei einer großen Finanzierung, dafür im täglichen Gebrauch möglicherweise spürbarer.
Mein Tipp ist, Digipay nicht nur für eine einzelne Funktion zu installieren, sondern den eigenen Zahlungsablauf vorher zu betrachten. Wenn Kreditkartenkäufe, Rechnungen und Guthabenaufladungen regelmäßig zusammenkommen, entsteht ein echter Komfortgewinn. Wenn nur eine einmalige Aufladung geplant ist, kann die Einrichtung einer zusätzlichen Finanz-App dagegen mehr Aufwand als Nutzen bringen.
Was ich vor jeder Zahlung prüfen würde
Bei Finanz-Apps zählt für mich die Kontrolle vor dem letzten Schritt. Ich würde Empfänger, Betrag und Zahlungsart immer noch einmal langsam prüfen, besonders wenn eine Kreditkarte oder eine Ratenzahlung beteiligt ist. Eine schnelle Bedienung ist hilfreich, darf aber nicht dazu führen, dass man eine falsche Zahlungsquelle oder einen unpassenden Rückzahlungsplan bestätigt.
Für wiederkehrende Rechnungen empfiehlt sich außerdem eine kleine persönliche Routine: Nach dem Zahlungsvorgang sollte ich den Betrag in meiner eigenen Haushaltsübersicht notieren oder zumindest den Kontoauszug später kontrollieren. Digipay kann einen Zahlungsvorgang ausführen, ersetzt aber nicht automatisch die persönliche Finanzkontrolle. Gerade bei mehreren Raten verliert man sonst leicht den Überblick über die tatsächliche monatliche Belastung.
Ich würde auch darauf achten, ob das verwendete Smartphone zuverlässig geschützt ist. Bei einer App, die Kreditkartenzahlungen, Finanzierungen und Guthaben zusammenführt, ist ein gesperrtes Gerät mit aktuellem System sinnvoll. Das ist keine besondere Eigenschaft von Digipay, sondern eine vernünftige Grundregel für jede mobile Finanzanwendung.
Wo Digipay gegenüber den üblichen Alternativen überzeugt
Die größte Stärke liegt für mich in der thematischen Bündelung. Eine klassische Bank-App ist oft hervorragend für das eigene Konto, aber nicht unbedingt darauf ausgerichtet, verschiedene Kreditkartenkäufe, Ratenzahlungen, Rechnungsbegleichungen und Guthabenaufladungen in einem gemeinsamen Nutzungserlebnis zu verbinden. Digipay verfolgt hier einen anderen Ansatz.
Im Vergleich zu einzelnen Händler- oder Zahlungsseiten kann die App ebenfalls bequemer wirken. Statt für jeden Vorgang eine andere Oberfläche zu verwenden, erhält man eine zentrale Anlaufstelle für mehrere finanzielle Aufgaben. Das spart nicht bei jeder Zahlung viel Zeit, kann sich aber über viele kleine Vorgänge hinweg bemerkbar machen.
Ein nicht sofort offensichtlicher Vorteil ist die gedankliche Trennung zwischen Zahlungsweg und Einkaufsort. Wer eine Rechnung oder einen Kauf nicht ausschließlich über die Oberfläche des jeweiligen Anbieters abwickeln möchte, kann eine spezialisierte Finanz-App als Zwischenschritt nutzen. Das ist besonders praktisch für Menschen, die ihre Zahlungsabläufe lieber an einem vertrauten Ort bündeln.
Auch für Nutzer mit älteren Android-Geräten kann die niedrige Mindestversion relevant sein. Wer kein aktuelles Smartphone besitzt, muss nicht automatisch auf eine andere Lösung ausweichen. Trotzdem hängt die tatsächliche Nutzbarkeit natürlich davon ab, wie zuverlässig das konkrete Gerät und die übrige Zahlungsumgebung funktionieren.
Die große Verbreitung mit über einer Million Installationen zeigt mir außerdem, dass Digipay für viele Menschen grundsätzlich zugänglich genug ist, um im Alltag eingesetzt zu werden. Die Zahl allein ist kein Qualitätsbeweis, aber sie macht deutlich, dass die App nicht nur für eine sehr kleine Zielgruppe entwickelt wurde.
Die Bedienung ist nicht automatisch für jeden gleich klar
Die durchschnittliche Bewertung von 3,6 bei ungefähr 17.000 Bewertungen ist für mich ein Hinweis, die Erwartungen realistisch zu halten. Ich lese daraus weder eine unbrauchbare App noch ein rundum reibungsloses Erlebnis. Bei Finanz-Apps können schon kleine Unklarheiten bei Zahlungsstatus, Raten oder Bestätigungen störend sein, weil Nutzer bei Geldbewegungen besonders schnell Vertrauen verlieren.
Mein eigener Bewertungsmaßstab wäre deshalb strenger als bei einer gewöhnlichen Einkaufs-App. Eine kurze Verzögerung oder ein zusätzlicher Prüfschritt ist bei einer Zahlung nicht unbedingt schlecht. Problematisch wird es erst, wenn ich nicht klar erkennen kann, ob ein Vorgang abgeschlossen, ausstehend oder fehlgeschlagen ist. Vor einer erneuten Zahlung würde ich in so einem Fall zuerst den Status prüfen, um eine doppelte Belastung zu vermeiden.
Ein weiterer praktischer Trade-off ist die Konzentration vieler Funktionen in einer Anwendung. Das ist bequem, kann aber auch die Orientierung erschweren. Wer nur Guthaben aufladen möchte, braucht möglicherweise keine sichtbaren Optionen für Kreditaufnahme oder Ratenzahlung. Ich würde mir daher angewöhnen, nur den Bereich zu öffnen, den ich gerade benötige, und zusätzliche Angebote nicht mit einer Aufforderung zum sofortigen Handeln zu verwechseln.
Wann eine andere Lösung besser passt
Für die reine Kontoverwaltung würde ich weiterhin zuerst die App meiner Bank betrachten. Sie ist normalerweise der naheliegende Ort für Kontostände, Überweisungen und die Kontrolle, ob eine Belastung tatsächlich angekommen ist. Digipay sehe ich eher als Ergänzung für bestimmte Zahlungs- und Kreditkartenabläufe, nicht als vollständigen Ersatz für jedes Banking-Angebot.
Für eine detaillierte Budgetplanung wäre eine spezialisierte Haushalts-App wahrscheinlich geeigneter. Wer Einnahmen und Ausgaben über längere Zeit kategorisieren, Sparziele verfolgen oder mehrere Konten auswerten möchte, braucht andere Schwerpunkte als Digipay. Die hier angebotenen Zahlungsfunktionen können dabei helfen, eine Ausgabe auszuführen, aber sie ersetzen keine gründliche Finanzanalyse.
Auch Menschen, die grundsätzlich keine Ratenzahlungen nutzen möchten, werden nur einen Teil des Konzepts benötigen. Für sie kann eine einfache Karten- oder Banking-Lösung übersichtlicher sein. Wenn ich eine möglichst reduzierte App für eine einzige Aufgabe suche, ist die Bündelung von Kreditaufnahme, Rechnungszahlung und Guthabenaufladung nicht unbedingt ein Vorteil.
Wer hingegen verschiedene Zahlungsarten regelmäßig nutzt, sollte Digipay gerade wegen dieser Kombination ausprobieren. Der entscheidende Punkt ist, ob die zusätzlichen Funktionen meinen Alltag vereinfachen oder nur weitere Auswahlmöglichkeiten schaffen. Eine App ist nicht automatisch besser, nur weil sie mehr Vorgänge anbietet.
Der Wechsel zu Digipay: Aufwand und sinnvolle Vorbereitung
Der Wechsel von einzelnen Zahlungswegen zu einer zentralen App kostet zunächst Aufmerksamkeit. Ich müsste mich mit der Oberfläche vertraut machen, die passende Funktion finden und bei jeder Finanzaktion prüfen, welcher Zahlungsweg verwendet wird. Dieser Aufwand lohnt sich vor allem dann, wenn ich die App wiederholt nutzen werde.
Bei einem einmaligen Kauf würde ich den Wechsel nicht überstürzen. Zuerst sollte ich die vorhandene Bank- oder Kartenlösung mit Digipay vergleichen: Welche Anwendung kenne ich besser, wo sehe ich den Zahlungsstatus klarer und welche Option passt zur geplanten Zahlung? Der kostenlose Zugang senkt zwar die Einstiegshürde, macht eine bewusste Auswahl aber nicht überflüssig.
Für den regelmäßigen Einsatz würde ich mir eine feste Reihenfolge angewöhnen. Erst den Zweck der Zahlung bestimmen, dann die passende Digipay-Funktion öffnen, anschließend Betrag und Zahlungsart prüfen und erst danach bestätigen. Bei einer Ratenzahlung kommt zusätzlich die Kontrolle der gesamten Rückzahlung hinzu. Diese vier Schritte wirken banal, verhindern aber, dass Komfort mit fehlender Aufmerksamkeit verwechselt wird.
Ein besonders nützlicher Ansatz ist, Kreditkartenkäufe und Rechnungszahlungen getrennt im persönlichen Budget zu beobachten, auch wenn sie über dieselbe App laufen. Die zentrale Oberfläche kann den Vorgang vereinfachen, aber die Ausgaben sollten im eigenen Finanzplan weiterhin unterscheidbar bleiben. So sehe ich später, ob eine Belastung aus einem normalen Kauf, einer Rechnung oder einer laufenden Rate stammt.
Beim Aufladen von Guthaben würde ich außerdem vorher festlegen, wie viel tatsächlich benötigt wird. Kleine spontane Aufladungen wirken harmlos, können sich aber summieren. Digipay ist praktisch, wenn ich den Betrag bewusst auswähle; weniger hilfreich ist es, wenn die einfache Verfügbarkeit zu unüberlegten Zusatzkäufen führt.
Für wen ich die App empfehlen würde
Ich würde Digipay vor allem Personen empfehlen, die mehrere der vorgesehenen Zahlungsarten tatsächlich verwenden: Kreditkartenkäufe, Ratenzahlungen, Rechnungsbegleichungen oder Guthabenaufladungen. Für diese Zielgruppe kann die App die Zahl der unterschiedlichen Zahlungsoberflächen reduzieren und einen vertrauteren Ablauf schaffen.
Auch Nutzer mit einem älteren Android-Gerät könnten einen Blick darauf werfen, da Android 5.0 als Mindestversion genügt. Die kostenlose Nutzung erleichtert das Ausprobieren, ohne dass man sich sofort finanziell festlegen muss. Trotzdem sollte man eine Finanz-App nicht allein deshalb behalten, weil sie kostenlos ist. Entscheidend ist, ob die eigenen Zahlungen danach wirklich klarer und kontrollierbarer werden.
Ich würde sie dagegen nicht als erste Wahl für Menschen empfehlen, die ausschließlich ein digitales Haushaltsbuch, eine umfassende Bankverwaltung oder eine möglichst minimalistische Wallet suchen. Ebenso wäre ich vorsichtig bei Nutzern, die Ratenzahlungen schnell und spontan abschließen, ohne Gesamtkosten und Laufzeit zu prüfen. Für diese Gruppe kann eine einfache, weniger funktionsreiche Lösung die bessere Entscheidung sein.
Der Entwickler T.H.G. Smit steht dabei für ein klar umrissenes Produkt rund um mobile Finanzvorgänge. Die App ist kein allgemeines Finanzlexikon und auch kein Ersatz für persönliche Beratung. Wer eine Kreditaufnahme oder Ratenzahlung erwägt, sollte die eigene Rückzahlungsfähigkeit unabhängig von der bequemen Bedienung beurteilen.
Mein abschließendes Urteil zur täglichen Nutzung
Nach meiner Einschätzung ist Digipay eine brauchbare Finanz-App für konkrete Zahlungssituationen, besonders wenn Kreditkartenkäufe, Ratenzahlungen und Guthabenaufladungen im selben Alltag vorkommen. Die Stärke liegt nicht darin, jede finanzielle Aufgabe abzudecken, sondern mehrere häufige Vorgänge in einem gemeinsamen Werkzeug zusammenzuführen.
Die Einschränkungen sollte man ernst nehmen. Die Bewertung von 3,6 zeigt, dass das Nutzungserlebnis nicht bei allen gleichermaßen überzeugt. Außerdem kann eine breite Funktionsauswahl die Entscheidung komplizierter machen, wenn man eigentlich nur eine einzelne Zahlung erledigen möchte. Für Bankverwaltung oder detaillierte Budgetplanung würde ich weiterhin auf passendere Alternativen setzen.
Mein praktischer Rat lautet deshalb: Installiere die App nur mit einem konkreten Anwendungsfall im Kopf. Teste zuerst eine überschaubare Zahlung oder Guthabenaufladung, kontrolliere den Status anschließend und entscheide dann, ob die zentrale Struktur dir wirklich Zeit und Mühe spart. Bei Ratenzahlungen solltest du vor der Bestätigung immer die komplette finanzielle Verpflichtung betrachten.
Wenn du genau diese Mischung aus Kreditkartenkäufen, Rechnungszahlungen, Kreditaufnahme und Guthabenaufladung suchst, kann Digipay eine sinnvolle Ergänzung zu deiner Bank-App sein. Meine Empfehlung gilt vor allem für Nutzer, die mehrere Zahlungswege bündeln möchten, nicht für alle, die einfach nur irgendeine Finanz-App brauchen. In diesem klar begrenzten Einsatzbereich wirkt die kostenlose App von T.H.G. Smit überzeugend genug, um sie auszuprobieren, solange du die finanziellen Entscheidungen selbst aufmerksam kontrollierst.
Die besten Seiten von دیجیپی | Digipay
Wissenswertes zu دیجیپی | Digipay
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
دیجیپی | Digipay-FAQ
Was ist دیجیپی | Digipay und welche Funktionen bietet die App?
دیجیپی | Digipay ist eine digitale Finanz- und Zahlungs-App, die verschiedene alltägliche Geldgeschäfte an einem Ort bündeln soll. Je nach Region und verfügbarem Konto können Nutzer unter anderem Rechnungen bezahlen, mobile Guthaben aufladen, Überweisungen durchführen, Zahlungen verwalten und bestimmte Finanzierungs- oder Ratenzahlungsangebote nutzen. Der genaue Funktionsumfang kann sich durch Updates, gesetzliche Vorgaben und die Kontoberechtigung unterscheiden.
Ist دیجیپی | Digipay sicher und wie werden meine Daten geschützt?
Bei einer Finanz-App sind Sicherheit und Datenschutz besonders wichtig. Digipay kann zur Absicherung des Kontos eine Telefonnummer, Identitätsdaten, Bestätigungscodes und gegebenenfalls weitere Verifizierungsinformationen verlangen. Nutzer sollten die App ausschließlich aus einer offiziellen Quelle installieren, keine Einmalcodes weitergeben und ein starkes Gerätepasswort verwenden. Vor der Registrierung empfiehlt es sich außerdem, die aktuellen Datenschutz- und Nutzungsbedingungen sorgfältig zu lesen.
Welche Voraussetzungen gelten für die Registrierung bei دیجیپی | Digipay?
Für die Nutzung von Digipay benötigen Sie in der Regel ein kompatibles Android- oder iOS-Gerät, eine aktive Mobilfunknummer und eine stabile Internetverbindung. Je nach Dienst kann zusätzlich eine Identitätsprüfung erforderlich sein. Einige Angebote, etwa Zahlungs- oder Kreditfunktionen, stehen möglicherweise nur berechtigten Personen zur Verfügung und können weitere Angaben oder Dokumente verlangen. Die Anforderungen sollten direkt in der App überprüft werden.
Entstehen bei der Nutzung von دیجیپی | Digipay Gebühren oder zusätzliche Kosten?
Die meisten grundlegenden Funktionen können je nach Dienst kostenlos sein, dennoch können bei bestimmten Transaktionen Gebühren anfallen. Dazu zählen beispielsweise Kosten für Zahlungsabwicklung, Überweisungen, Finanzierung, Ratenzahlung oder spezielle Zusatzleistungen. Gebühren und Bedingungen können sich ändern und hängen teilweise vom jeweiligen Anbieter oder der gewählten Zahlungsart ab. Prüfen Sie deshalb vor jeder Bestätigung die angezeigte Zusammenfassung mit Betrag, Gebühren und Rückzahlungsbedingungen.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder ich Probleme mit meinem Digipay-Konto habe?
Wenn eine Zahlung in Digipay fehlschlägt, sollten Sie zunächst Ihre Internetverbindung, den Kontostand, die eingegebenen Empfängerdaten und mögliche Transaktionslimits kontrollieren. Prüfen Sie anschließend, ob der Betrag tatsächlich abgebucht wurde, bevor Sie den Vorgang wiederholen. Bei einer unklaren Belastung sollten Sie Screenshots und die Transaktionsnummer sichern und den offiziellen Kundendienst über die in der App angegebenen Kontaktmöglichkeiten erreichen.